
Bens excluídos da partilha no divórcio (Foto: Instagram)
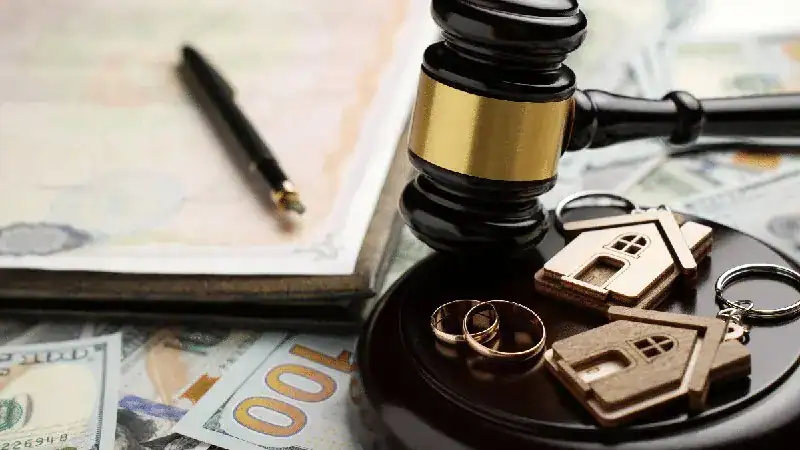
Ao encerrar um casamento, a divisão do patrimônio costuma gerar muitas dúvidas. Questões surgem sobre quais bens devem compor a partilha e de que forma a origem dos recursos e o momento da aquisição influenciam nessa decisão. Segundo a legislação brasileira, há critérios que permitem excluir certos ativos do rateio, como heranças recebidas individualmente ou imóveis comprados antes do matrimônio, desde que respeitado o regime de bens adotado pelo casal. A interpretação desses critérios costuma requerer uma análise detalhada do histórico financeiro do casal.
++ Elize Matsunaga: Carro do crime agora tem novo dono e acumula várias dívidas
No regime de comunhão parcial, mais comum quando não há pacto antenupcial, a regra geral é considerar bens adquiridos a título oneroso durante o casamento como patrimônio comum. Entretanto, a advogada Natália Neri, professora de Direito na Faculdade Anhanguera, aponta exceções previstas no Código Civil. Para facilitar o entendimento, ela dividiu os casos em três categorias de ativos que podem ficar fora da divisão em caso de divórcio. Essas regras visam garantir justiça e impedir que ativos particulares sejam indevidamente partilhados.
++ Fiji enfrenta surto acelerado de HIV impulsionado pelo uso de metanfetamina
A primeira categoria engloba bens que pertenciam a um dos cônjuges antes do casamento. Imóveis, veículos e outros bens adquiridos anteriormente mantêm-se como propriedade exclusiva de quem já os possuía. No entanto, o Código Civil prevê que melhorias realizadas nesses bens particulares e os frutos por eles gerados durante a união sejam incorporados ao patrimônio comum.
O segundo grupo contempla heranças e doações recebidas individualmente durante o casamento. Quando o bem é destinado exclusivamente a um cônjuge, seja por sucessão ou doação, ele não integra a comunhão parcial. Já os bens legados ou doados ao casal em conjunto podem, sim, ser incluídos na partilha, pois o Código Civil os considera como patrimônio comum.
A terceira categoria refere-se a bens adquiridos no casamento, mas com recursos particulares de um único cônjuge. Por exemplo, se um imóvel pré-existente for vendido durante a união e o valor da venda for usado exclusivamente para comprar outra propriedade, caracteriza-se sub-rogação, mantendo o caráter particular do bem. Assim, o ativo poderá ser excluído da divisão.
Não basta olhar apenas o nome no documento ou na escritura; é essencial verificar a origem dos recursos, a data de aquisição e o regime de bens adotado pelo casal. O Código Civil também estabelece regras sobre frutos e evolução patrimonial, permitindo até sobrepartilha de bens que tenham sido omitidos ou descobertos posteriormente. Detalhes como esses podem alterar significativamente o que é considerado patrimônio comum ou privado.